Phân tích DBC - CTCP Tập đoàn Dabaco Việt Nam
Công ty Cổ phần Tập đoàn Dabaco Việt Nam (HoSE: DBC) có doanh thu thuần đạt 5.138 tỷ đồng, tăng 37,4% so với cùng kỳ, nhưng lợi nhuận sau thuế chỉ đạt 200,2 tỷ đồng, giảm 41,6%. Lũy kế 9 tháng, doanh thu tăng 21% trong khi lợi nhuận sau thuế giảm 36,4%. Biên lợi nhuận gộp tiếp tục thu hẹp, chi phí lãi vay tăng nhanh và dư nợ vay đã vượt 7.600 tỷ đồng. Bên cạnh áp lực từ giá heo hơi, sự cố tai nạn lao động nghiêm trọng tại trang trại ở Thanh Hóa hồi tháng 7 cũng tạo thêm rủi ro về hình ảnh, uy tín và pháp lý của doanh nghiệp.
Luận điểm hiện tại:
- Doanh thu quý III/2026 đạt 5.138 tỷ đồng, tăng 37,4% so với cùng kỳ; lợi nhuận sau thuế đạt 200,2 tỷ đồng, giảm 41,6%. Lũy kế 9 tháng, doanh thu đạt 13.515 tỷ đồng (tăng 21%), lợi nhuận sau thuế đạt 863,3 tỷ đồng (giảm 36,4%). Đây là quý thứ tư liên tiếp lợi nhuận đi lùi so với cùng kỳ.
- Lợi nhuận suy giảm dần qua từng quý trong năm: 374 tỷ đồng (quý I), 289 tỷ đồng (quý II) và 200,2 tỷ đồng (quý III), trong khi doanh thu mỗi quý đều tăng trưởng.
- Biên lợi nhuận gộp quý III giảm từ 17,4% xuống 11,4%; lũy kế 9 tháng giảm từ 20,5% xuống 14,3%. Giá vốn tăng khoảng 47% so với mức tăng 37% của doanh thu. Biên lợi nhuận ròng quý III chỉ còn khoảng 3,9% (quý I: 9,1%; quý II: 6,8%).
- Kết quả phân hóa theo mảng: dầu thực vật ghi nhận doanh thu tăng 303% và lợi nhuận tăng 320%, thức ăn chăn nuôi cũng tăng trưởng, nhưng mảng chăn nuôi suy giảm do giá heo hơi đi xuống và chưa đủ để các mảng còn lại bù đắp.
- Dòng tiền kinh doanh 9 tháng dương 1.518 tỷ đồng, tăng 45,5%, song phần lớn nhờ giảm tồn kho (đóng góp khoảng 499 tỷ đồng). Lợi nhuận từ hoạt động kinh doanh trước thay đổi vốn lưu động thực tế giảm từ 2.073 tỷ đồng xuống 1.779 tỷ đồng.
- Tổng vay và nợ thuê tài chính đạt 7.622 tỷ đồng, tăng 29,7% so với đầu năm, trong đó vay ngắn hạn 5.763 tỷ đồng (khoảng 75,6%). Chi phí lãi vay quý III đạt 100,4 tỷ đồng, tăng khoảng 60,6% so với cùng kỳ. Ở chiều ngược lại, tiền và tiền gửi có kỳ hạn đạt khoảng 4.293 tỷ đồng.
- Sau 9 tháng, DBC hoàn thành 77,3% mục tiêu lợi nhuận sau thuế cả năm 1.117 tỷ đồng. Để đạt kế hoạch, quý IV cần ghi nhận thêm khoảng 253,7 tỷ đồng, cao hơn khoảng 26,7% so với quý III.
- Sự cố tai nạn lao động đặc biệt nghiêm trọng tại trang trại Thanh Hóa khiến 5 người tử vong và nhiều người bị thương, làm gia tăng rủi ro vận hành, pháp lý và ảnh hưởng đến niềm tin của nhà đầu tư.
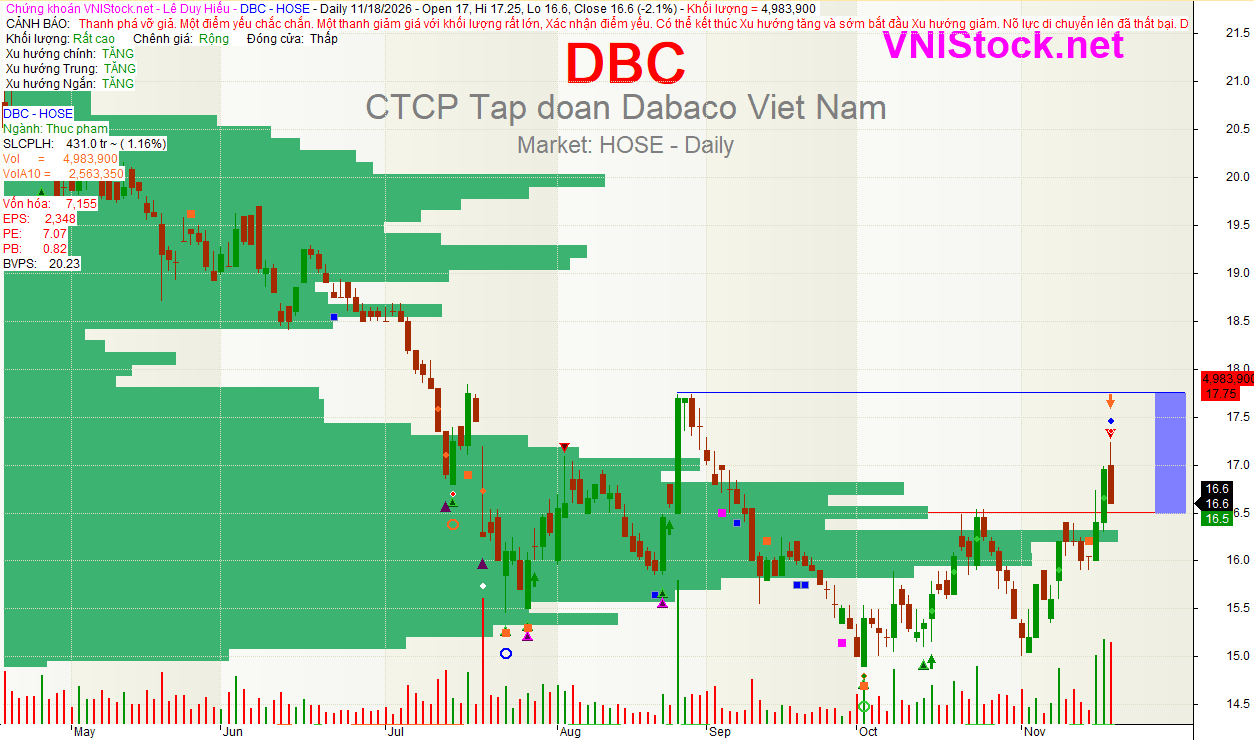
- Mức giá hiện tại là khoảng 16.x, mức giá phù hợp với hoạt động kinh doanh của doanh nghiệp là 18 - 19.
- Xu hướng kỹ thuật ngắn hạn có dấu hiệu cải thiện khi giá nằm trên EMA20 và SMA50, RSI đạt 60,43 và MACD duy trì tín hiệu tích cực. Tuy nhiên, cổ phiếu vẫn nằm dưới SMA200, cho thấy xu hướng dài hạn chưa thực sự được xác nhận.
Tổng quan hoạt động kinh doanh
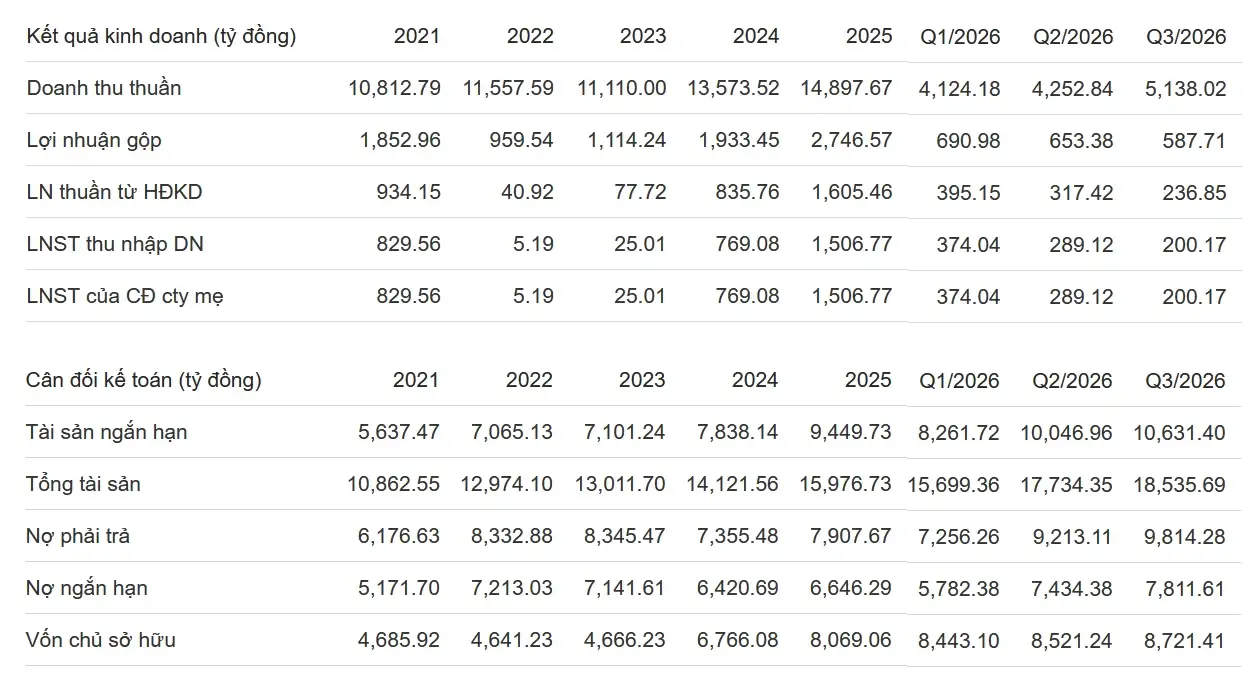
- Bức tranh kinh doanh của DBC tiếp tục cho thấy sự phân hóa giữa doanh thu và lợi nhuận. Doanh thu thuần quý III/2026 đạt 5.138 tỷ đồng, tăng 37,4% so với cùng kỳ, cao hơn rõ rệt so với quý II (4.253 tỷ đồng, tăng 11%). Lũy kế 9 tháng, doanh thu đạt 13.515 tỷ đồng, tăng 21%, cho thấy quy mô hoạt động vẫn được mở rộng.
- Tuy nhiên, tăng trưởng doanh thu chưa chuyển hóa thành lợi nhuận. Lợi nhuận sau thuế quý III giảm 41,6% xuống 200,2 tỷ đồng, sau khi giảm 26,4% ở quý I và 43% ở quý II. Lũy kế 9 tháng, lợi nhuận sau thuế đạt 863,3 tỷ đồng, giảm 36,4% so với cùng kỳ năm trước.
- Nguyên nhân chính nằm ở giá vốn tăng nhanh hơn doanh thu. Trong quý III, lợi nhuận gộp giảm 9,9% xuống khoảng 587,7 tỷ đồng, biên lợi nhuận gộp thu hẹp từ 17,4% xuống 11,4%. Chi phí tài chính tăng khoảng 63% lên 102 tỷ đồng, chi phí bán hàng tăng 17% lên 150 tỷ đồng và chi phí quản lý doanh nghiệp tăng 21% lên 142 tỷ đồng, tiếp tục bào mòn lợi nhuận. Doanh thu tài chính đạt 43,2 tỷ đồng, cao gấp khoảng 2,5 lần cùng kỳ nhưng chưa đủ bù đắp.
Áp lực từ giá heo và sự suy giảm biên lợi nhuận
- Hoạt động kinh doanh của DBC chịu ảnh hưởng đáng kể từ biến động giá heo hơi và chi phí nguyên liệu đầu vào. Đây là những yếu tố tác động trực tiếp đến giá thành sản xuất, biên lợi nhuận và khả năng sinh lời của doanh nghiệp.
- Theo giải trình của DBC, giá heo hơi giảm khiến doanh thu và lợi nhuận của các công ty chăn nuôi thấp hơn cùng kỳ, qua đó kéo lợi nhuận hợp nhất quý III giảm hơn 41% dù doanh thu tăng mạnh. Biên lợi nhuận gộp lũy kế 9 tháng giảm còn 14,3% (cùng kỳ: 20,5%).
- Điểm tích cực là mảng dầu thực vật và thức ăn chăn nuôi đang tăng trưởng tốt, giúp đa dạng hóa nguồn thu. Tuy nhiên, chăn nuôi vẫn là mảng quyết định kết quả của tập đoàn nên đóng góp từ các mảng này chưa đủ để đảo chiều xu hướng lợi nhuận.
- Khi biên lợi nhuận bị thu hẹp, doanh nghiệp cần duy trì mức tăng trưởng doanh thu cao hơn mới giữ được lợi nhuận tuyệt đối. Quý III cho thấy rõ điều này: doanh thu tăng 37,4% nhưng lợi nhuận gộp vẫn giảm 9,9%.
- Ngoài ra, hoạt động chăn nuôi còn chịu rủi ro từ dịch bệnh trên đàn vật nuôi và biến động nguồn cung nguyên liệu thức ăn chăn nuôi. Những yếu tố này có thể khiến chi phí sản xuất tăng, ảnh hưởng đến sản lượng và làm giảm khả năng kiểm soát giá thành.
- Triển vọng quý IV và cả năm 2026 vì vậy phụ thuộc đáng kể vào diễn biến giá heo hơi, khả năng kiểm soát chi phí đầu vào và chi phí lãi vay. Với quý IV cần đạt khoảng 253,7 tỷ đồng lợi nhuận sau thuế (cao hơn quý III khoảng 26,7%) để hoàn thành kế hoạch 1.117 tỷ đồng, mục tiêu này vẫn còn thách thức nếu giá heo hơi chưa phục hồi.
Sự cố tai nạn lao động và rủi ro vận hành
- Một trong những sự kiện đáng chú ý nhất liên quan đến DBC trong năm là vụ tai nạn lao động đặc biệt nghiêm trọng tại trang trại heo của Công ty TNHH Dabaco Thanh Hóa (xã Thạch Quảng) hồi giữa tháng 7/2026, khiến 5 người tử vong và nhiều người bị thương. Theo thông tin ban đầu, một công nhân rơi xuống hố sâu tại khu xử lý nước thải, sau đó nhiều người khác xuống ứng cứu và bị ngạt khí.
- Về mặt tài chính, sự cố có thể phát sinh các khoản chi phí hỗ trợ, bồi thường và xử lý hậu quả. Bên cạnh đó, trách nhiệm pháp lý, kết quả điều tra và yêu cầu khắc phục quy trình an toàn cũng có thể ảnh hưởng đến hoạt động của doanh nghiệp trong thời gian tới.
- Xa hơn, yếu tố đáng quan tâm không chỉ nằm ở chi phí phát sinh trước mắt mà còn là uy tín và niềm tin của thị trường. Với một doanh nghiệp đang mở rộng chăn nuôi quy mô lớn (hiện có khoảng 60.000 lợn nái, mục tiêu 80.000 lợn nái vào cuối năm 2027), công tác quản trị vận hành và an toàn lao động có vai trò quan trọng đối với tính ổn định của hoạt động kinh doanh. Do đó, nhà đầu tư cần theo dõi kết quả điều tra, trách nhiệm của doanh nghiệp và các biện pháp cải thiện an toàn lao động. Khả năng khắc phục và minh bạch thông tin sẽ ảnh hưởng đáng kể đến quá trình phục hồi niềm tin đối với cổ phiếu DBC.
Thuận lợi và rủi ro cần lưu ý
- Về mặt tích cực, DBC vẫn duy trì quy mô doanh thu lớn và tăng trưởng hai chữ số trong bối cảnh ngành chăn nuôi nhiều biến động. Mảng dầu thực vật và thức ăn chăn nuôi tăng trưởng tốt, dòng tiền kinh doanh 9 tháng dương lớn và lượng tiền, tiền gửi khoảng 4.293 tỷ đồng tạo bộ đệm tài chính đáng kể.
- Định giá cổ phiếu ở mức tương đối thấp với P/E khoảng 7,1 lần và P/B khoảng 0,82 lần (giá 16.6). Cổ phiếu đã giảm khoảng 35% so với mức 25.540 đồng hồi đầu tháng 2/2026, phần nào phản ánh lo ngại của thị trường về triển vọng lợi nhuận. Nếu biên lợi nhuận cải thiện, khả năng định giá lại cổ phiếu có thể được xem xét.
- DBC đã hoàn tất chia cổ tức năm 2025 với tổng tỷ lệ 15%, gồm 300 đồng/cổ phiếu tiền mặt và cổ phiếu thưởng tỷ lệ 100:12, qua đó nâng vốn điều lệ lên khoảng 4.310 tỷ đồng (khoảng 431 triệu cổ phiếu). Với lợi nhuận suy giảm, khả năng duy trì chính sách cổ tức trong các năm tới cần được đánh giá dựa trên kết quả kinh doanh và dòng tiền thực tế.
- Ở chiều ngược lại, rủi ro lớn nhất là lợi nhuận tiếp tục suy giảm nếu giá heo hơi không thuận lợi hoặc chi phí thức ăn chăn nuôi tăng cao. Việc doanh thu tăng mạnh nhưng lợi nhuận giảm cho thấy doanh nghiệp vẫn chưa giải quyết được bài toán hiệu quả hoạt động ở mảng chăn nuôi.
- Rủi ro tài chính đang tăng lên: vay và nợ thuê tài chính tăng 29,7% so với đầu năm, chi phí lãi vay quý III tăng khoảng 60,6%, trong khi doanh nghiệp tiếp tục rót vốn vào nhiều dự án mới (chăn nuôi Quảng Ninh, nhà máy thức ăn chăn nuôi Hà Tĩnh, khu chăn nuôi Ngọc Lặc...). Nếu lợi nhuận tiếp tục suy yếu, gánh nặng lãi vay có thể gia tăng.
- Rủi ro vận hành và pháp lý từ sự cố tại Thanh Hóa cũng cần được đặc biệt quan tâm. Ngoài các chi phí phát sinh, những ảnh hưởng đến hình ảnh và uy tín doanh nghiệp có thể kéo dài hơn so với tác động tài chính trực tiếp.
- Nhìn chung, DBC vẫn có nền tảng hoạt động, bộ đệm tiền mặt và quy mô tài sản đáng kể, nhưng để triển vọng đầu tư tích cực hơn, doanh nghiệp cần chứng minh được khả năng phục hồi biên lợi nhuận, kiểm soát chi phí tài chính và cải thiện chất lượng quản trị vận hành.
Tổng kết
- DBC đang ở giai đoạn cần theo dõi thận trọng khi kết quả kinh doanh cho thấy sự suy giảm rõ rệt về chất lượng lợi nhuận. Doanh thu 9 tháng đầu năm 2026 tăng 21%, nhưng lợi nhuận sau thuế giảm 36,4%, và lợi nhuận đã giảm dần qua cả ba quý. Biên lợi nhuận gộp và các chỉ tiêu sinh lời đều đi xuống, phản ánh áp lực đáng kể từ hoạt động chăn nuôi.
- Bên cạnh khó khăn về giá heo hơi và chi phí đầu vào, chi phí lãi vay tăng nhanh cùng dư nợ vay vượt 7.600 tỷ đồng làm tăng áp lực lên lợi nhuận. Sự cố tai nạn lao động nghiêm trọng tại Thanh Hóa tạo thêm rủi ro về vận hành, pháp lý và uy tín doanh nghiệp, cần được đánh giá độc lập, không nên chỉ nhìn nhận thông qua biến động giá cổ phiếu trong ngắn hạn.
- Điểm tích cực là mảng dầu thực vật, thức ăn chăn nuôi tăng trưởng, dòng tiền kinh doanh dương và lượng tiền mặt dồi dào. Định giá DBC hiện tương đối thấp, với P/E khoảng 7,1 lần và P/B khoảng 0,82 lần. Tuy nhiên, mức định giá thấp chưa đồng nghĩa cổ phiếu đã thực sự hấp dẫn nếu lợi nhuận chưa có dấu hiệu phục hồi.
Bài viết nhằm mục đích tìm hiểu doanh nghiệp và cung cấp thông tin tham khảo cho Nhà đầu tư, được dựa trên những dự đoán, đánh giá và số liệu phân tích tại thời điểm thực hiện, tuân theo Điều khoản sử dụng. Bài viết mang tính chất tham khảo, không mang tính khuyến nghị mua bán, số liệu được sử dụng trong bài viết được cho từ nguồn đáng tin cậy, nhưng không đảm bảo chính xác hoàn toàn và cập nhật mới nhất. Trên thị trường chứng khoán chứa đựng các biến số có thể tác động đến giá cổ phiếu và bản thân thị trường cũng thiên biến vạn hóa nên cần cập nhật lại khi có thông tin mới.
Nếu có thắc mắc hoặc cần giải đáp, Bạn có thể liên hệ trực tiếp với mình để được hỗ trợ thêm theo thông tin bên dưới:
- Mở tài khoản Online: Mở tài khoản Online
- Mobile/Zalo: 0968 699 886
- Telegram: 0968 699 886
- Group Zalo: Group Zalo
- Group Telegram: Group Telegram
- VNIStock Bot: VNIStock Bot Telegram
Chúc Bạn luôn giữ được bình tĩnh, tự tin khi đầu tư!
Bài viết được đăng tại https://vnistock.net